Em 4 de setembro de 2026, a americana USA Rare Earth confirmou a conclusão da compra da Serra Verde, mineradora que opera em Minaçu, no norte de Goiás, por cerca de US$ 2,8 bilhões. O negócio havia sido anunciado em abril e foi aprovado pelos acionistas da empresa americana em 28 de agosto, por meio de um aumento de capital que viabilizou a operação. Parece notícia de mercado financeiro. Na prática, é um capítulo da disputa tecnológica mais estratégica do momento — e o Brasil está no centro dela.
As terras raras são um grupo de 17 elementos químicos essenciais para ímãs permanentes, baterias, semicondutores e sistemas de defesa. Sem eles, não existem smartphones, carros elétricos, turbinas eólicas, mísseis guiados ou boa parte dos data centers que sustentam a inteligência artificial. E, por décadas, quem controlou o refino desses materiais foi a China.
O que são terras raras e por que elas são tão importantes
Apesar do nome, terras raras não são necessariamente escassas na crosta terrestre — o que é raro é encontrá-las em concentração suficiente para exploração economicamente viável, e ainda mais raro é ter a capacidade industrial de separá-las e refiná-las.
Elementos como neodímio, praseodímio, disprósio e térbio formam os ímãs permanentes mais potentes já criados, usados em motores de carros elétricos, turbinas eólicas, discos rígidos, fones de ouvido, drones e robôs industriais. Outros, como hólmio, érbio e itérbio, são essenciais em lasers de precisão, fibras ópticas e dispositivos de telecomunicação. Esses elementos passaram a ser alvo de controles de exportação chineses justamente por sua aplicação em tecnologias sensíveis.
A China não domina apenas a mineração — domina, sobretudo, o refino. O país responde por cerca de 90% da produção refinada global de terras raras, o elo mais difícil e poluente da cadeia, que envolve separação química complexa. Isso significa que mesmo países com reservas próprias, como o Brasil e os Estados Unidos, ainda dependem fortemente da capacidade chinesa de transformar minério em material utilizável.
A arma comercial: como a China usa terras raras na disputa com os EUA
Desde abril de 2025, a China vem usando o controle sobre terras raras como instrumento de pressão comercial contra os Estados Unidos, em meio à guerra tarifária entre as duas potências. O movimento tem sido de escalada e recuo, num vaivém que reflete a intensidade da disputa:
- Outubro de 2025: Pequim ampliou os controles para terras raras médias e pesadas, além de impor regras extraterritoriais que exigiam autorização chinesa para empresas estrangeiras reexportarem, a partir de países terceiros, produtos feitos com insumos de origem chinesa, e licença para transferência de tecnologias de mineração e metalurgia.
- 7 de novembro de 2025: Após reunião entre os presidentes Trump e Xi Jinping, a China suspendeu essas medidas por um ano, com validade até 10 de novembro de 2026.
- Junho de 2026: A trégua não durou. A China voltou a intensificar a guerra comercial, adicionando dez empresas americanas a uma lista de restrições de exportação, incluindo a MP Materials — responsável pela única mina de terras raras ativa nos EUA — e a própria USA Rare Earth.
- Setembro de 2026: Poucas semanas antes da visita do presidente Xi Jinping a Washington, prevista para 24 de setembro, fornecedores chineses de terras raras passaram a evitar embarques para os Estados Unidos por temor de represálias de Pequim, segundo apuração da Reuters. Apesar de as exportações de ímãs terem se recuperado desde as restrições de abril de 2025, os preços de materiais como ítrio, fosfeto de índio e tungstênio seguem próximos de recordes, com oferta restrita.
Na prática, isso significa incerteza permanente para fabricantes de tecnologia — de montadoras de veículos elétricos a empresas de semicondutores — que não sabem se um lote de ímãs ou componentes vai sair da fábrica chinesa na data prevista.
O Brasil entra no tabuleiro: o caso Serra Verde
É nesse cenário que o Brasil ganhou protagonismo. O país tem a segunda maior reserva de terras raras do planeta, atrás apenas da China — segundo dados de 2026 do U.S. Geological Survey (USGS), órgão do Departamento do Interior dos Estados Unidos, a China detém 44 milhões de toneladas (pouco mais de 50% das reservas conhecidas), enquanto o Brasil tem 21 milhões de toneladas, cerca de 25%, seguido por Austrália e Rússia.
Nota interna: a Agência Nacional de Mineração (ANM) revisou posteriormente a reserva brasileira para baixo, de 21 Mt para 11,4 Mt de óxidos totais de terras raras, com base em metodologia mais rigorosa de classificação (CBRR). Mantida a divergência no texto para transparência, já que os números USGS e ANM não coincidem.
Mas reserva no papel é diferente de produção real — e é aí que entra a Serra Verde, em Minaçu (GO). A mina Pela Ema, em operação desde 2024, é a única produtora em escala de terras raras fora da Ásia, e a única fora do continente asiático capaz de fornecer os quatro elementos magnéticos mais críticos: neodímio, praseodímio, disprósio e térbio.
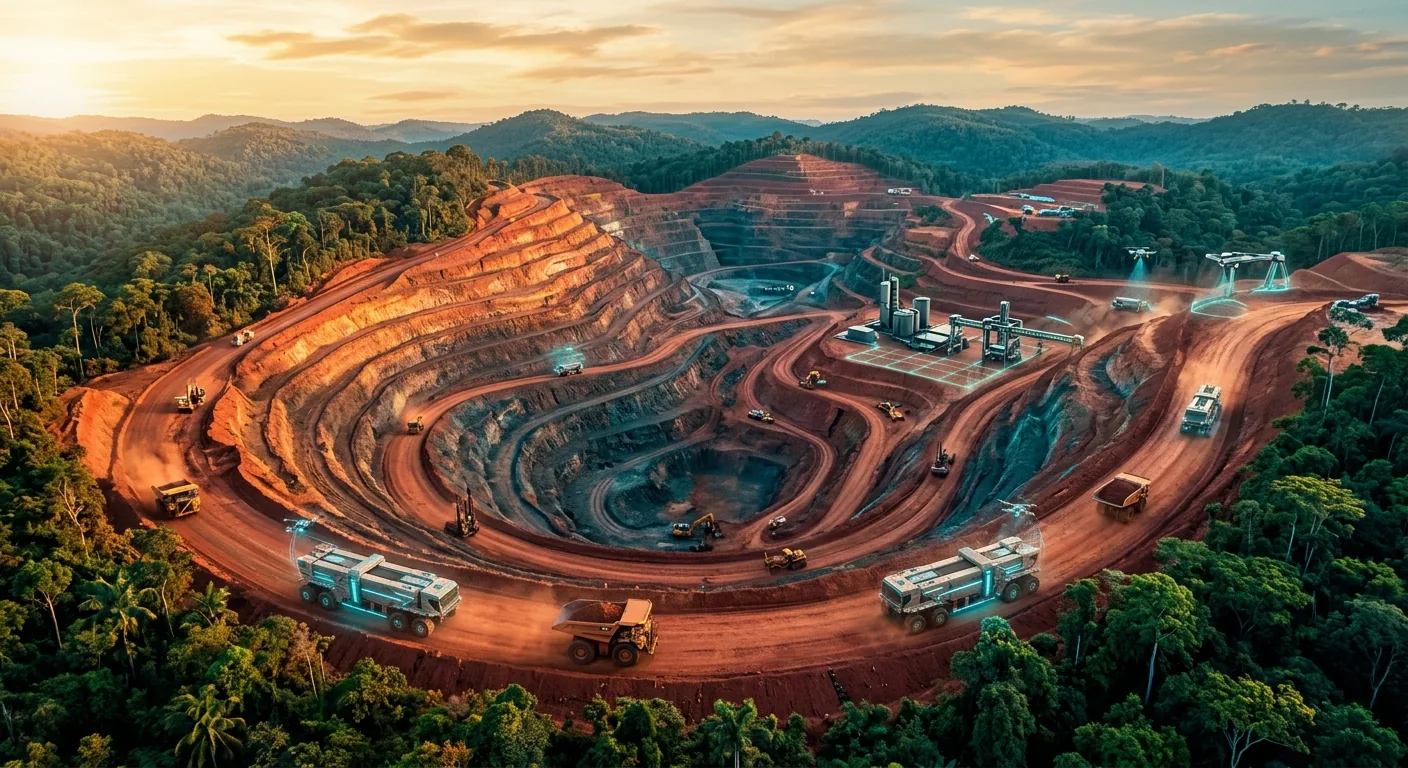
Em abril de 2026, a americana USA Rare Earth anunciou a compra da empresa brasileira por cerca de US$ 2,8 bilhões, negócio concluído em setembro. A meta é atingir produção de aproximadamente 4.000 toneladas de óxidos de terras raras até o fim de 2026, com uma segunda fase mirando 6.400 toneladas por ano. Segundo a empresa, a aquisição parte da necessidade de criar uma cadeia de terras raras para atender à demanda de setores como energia renovável, inteligência artificial, semicondutores, aplicações aeroespaciais e defesa.
O presidente da Serra Verde, Ricardo Grossi, afirmou que a liderança dos trabalhos na mina seguirá local, apesar da mudança de controle acionário. Ainda assim, o negócio reacendeu um debate incômodo no Brasil: o país corre o risco de repetir, com terras raras, o padrão histórico de exportar matéria-prima bruta e importar de volta a tecnologia de alto valor agregado feita com ela.
China x Brasil: quem lidera a corrida das terras raras
| China | Brasil | |
|---|---|---|
| Reservas conhecidas (USGS 2026) | 44 milhões de toneladas (~52% do total global) | 21 milhões de toneladas (~25%), revisado pela ANM para 11,4 milhões |
| Capacidade de refino | ~90% da capacidade mundial | Praticamente inexistente — depende de processamento externo |
| Produção comercial em escala | Líder histórico, desde os anos 1990 | Iniciada apenas em 2024, na mina Serra Verde (GO) |
| Terras raras pesadas (disprósio, térbio) | Domínio quase total da separação química | Única produtora fora da Ásia desses quatro elementos magnéticos |
| Papel geopolítico atual | Usa controles de exportação como instrumento de pressão comercial | Vira fornecedor estratégico disputado entre EUA e China |
A tabela deixa claro o ponto central deste artigo: o Brasil tem minério, mas ainda não tem a cadeia industrial que transforma minério em poder tecnológico — e é exatamente essa lacuna que empresas como a USA Rare Earth estão comprando.
Por que isso importa para quem usa tecnologia no dia a dia
O consumidor comum não compra terras raras diretamente, mas sente o efeito delas em praticamente todo aparelho eletrônico:
- Carros elétricos: os motores mais eficientes usam ímãs de neodímio-ferro-boro, que dependem de disprósio e térbio para resistir a altas temperaturas.
- Smartphones e fones de ouvido: alto-falantes, vibração háptica e câmeras com estabilização usam ímãs miniaturizados de terras raras.
- Data centers e IA: discos rígidos, sistemas de refrigeração de alta eficiência e certos semicondutores dependem desses materiais — e a demanda cresce junto com a expansão da infraestrutura de inteligência artificial.
- Defesa e aeroespacial: mísseis guiados, radares e satélites usam terras raras pesadas em componentes críticos, o que torna o tema uma questão de segurança nacional para vários países.
Quando a cadeia de suprimento trava — mesmo que temporariamente, como aconteceu com a indústria automotiva europeia em 2025 — o efeito é sentido em preços, prazos de entrega e, em casos extremos, paralisação de linhas de produção inteiras.
O que vem pela frente
Diversos países vêm tentando reduzir a dependência da China, mas o processo é lento — construir uma cadeia completa de mineração, separação química e fabricação de ímãs leva anos, não meses. Mesmo com a recuperação das exportações de ímãs desde 2025, preços de materiais críticos como ítrio e tungstênio seguem pressionados, evidenciando que a oferta fora da China continua estruturalmente frágil.
Para o Brasil, o desafio declarado por especialistas do setor é sair da posição de fornecedor de matéria-prima bruta e avançar para o refino e a fabricação de componentes de maior valor agregado — algo que depende de licenciamento ambiental, capital de longo prazo e política industrial consistente, não apenas da existência de reservas geológicas. A entrada de capital americano na Serra Verde acelera a produção no curto prazo, mas também levanta a pergunta sobre quem, no fim das contas, vai capturar o valor dessa cadeia.
Conclusão
A pergunta que abriu este texto — por que a compra de uma mina em Goiás vira notícia internacional — tem uma resposta simples: porque terras raras deixaram de ser um assunto de geologia e passaram a ser um assunto de poder tecnológico. Cada ímã, cada semicondutor, cada bateria de carro elétrico carrega, embutida, essa disputa entre China, Estados Unidos e os países que têm as reservas — Brasil incluído.
Acompanhar esse tema não é curiosidade de mercado financeiro: é entender por que o preço do seu próximo carro elétrico, fone de ouvido ou drone pode variar conforme decisões tomadas em Pequim, Washington ou Minaçu. Fica o convite para explorar como essa disputa se conecta com outros temas que o Portal Segurança Tec vem cobrindo, como os riscos de cibersegurança em carros elétricos e o avanço da inteligência artificial generativa.